Практический результат
Короткий ответ и порядок действий
Market оправдан, когда объём на верхних уровнях стакана покрывает размер заявки с запасом — проскальзывание минимально. Limit нужен, когда книга тонкая: market пройдёт несколько уровней и ухудшит среднюю цену исполнения сильнее, чем стоит экономия времени. Ключевой критерий — соотношение доступного объёма к размеру ордера, а не тип актива. На Hyperliquid уровни глубины видны в интерфейсе или через программный снимок книги через info endpoint. Поведение заявки дополнительно задаётся через TIF: ALO делает её maker-only и отменяет при пересечении книги, IOC исполняет доступный объём немедленно и отменяет остаток, GTC остаётся висеть до исполнения или отмены.
Что понадобится перед началом
Материал для опытных пользователей CEX и DEX, знакомых с perpetual-контрактами, funding, кошельками и стейблкоинами, которые переходят от интуитивного выбора типа ордера к расчёту на основе фактической глубины книги. Подходит трейдерам, уже размещающим ордера на Hyperliquid, но выбирающим market/limit без анализа уровней объёма.
Почему привычка вместо расчёта — это проблема
Часть трейдеров всегда ставит market ради скорости, другие всегда limit ради контроля цены. Оба подхода игнорируют переменную, которая решает исход сделки, — фактическую глубину стакана в конкретный момент. Одна и та же по размеру позиция исполнится почти без проскальзывания на ликвидном контракте, где верхние уровни книги покрывают заявку многократно, и с заметным ухудшением цены на тонком рынке, где та же заявка съедает несколько уровней подряд.
- Привычка «всегда market» даёт систематическое проскальзывание на тонких рынках, где книга не восстанавливается мгновенно после крупной заявки.
- Привычка «всегда limit» приводит к пропущенным входам на ликвидных рынках, где задержка стоит дороже экономии на спреде.
- Решение зависит от соотношения размера ордера к объёму на уровнях книги, а не от актива как такового.
Механика: как читать глубину перед отправкой ордера
HyperCore ведёт книгу ордеров, и оценка исполнения должна учитывать доступный объём по уровням, очередь maker-заявки, спред и среднюю цену нескольких fills, а не только mid price. Перед отправкой нужно смотреть на распределение объёма по нескольким уровням выше и ниже текущей цены. В интерфейсе стакан показывает уровни с объёмом на каждой цене; тот же снимок можно получить программным запросом к info endpoint и рассчитать, сколько уровней потребуется пройти для исполнения заявки заданного размера и какой будет средняя цена такого исполнения.
- Смотрите не только на верхний бид/аск, но и на суммарный объём по нескольким уровням в направлении заявки.
- Отношение размера ордера к сумме объёма на затрагиваемых уровнях — прямой индикатор ожидаемого проскальзывания.
- Разница между ценой первого уровня и средней ценой исполнения по нескольким уровням особенно заметна на тонких рынках.
Когда оправдан market, а когда нужен limit
Market оправдан, когда объём на верхних уровнях покрывает размер заявки с запасом: проскальзывание минимально, а скорость важнее нескольких базисных пунктов цены. Типичный сценарий — ликвидный perpetual с высоким open interest, где книга быстро восстанавливается после каждой сделки, например срочное закрытие позиции при резком движении против вас. Limit нужен, когда книга тонкая: market-заявка пройдёт несколько уровней подряд и ухудшит среднюю цену исполнения сильнее, чем стоит экономия времени. В этом случае лучше выставить заявку по целевой цене и дождаться исполнения.
- Глубокая книга: верхние уровни покрывают размер заявки многократно — проскальзывание минимально, market оправдан.
- Тонкая книга: заявка проходит несколько уровней подряд — market ухудшает среднюю цену сильнее, чем стоит экономия времени.
- Небольшой размер ордера относительно среднего объёма на уровне снижает риск съесть несколько уровней подряд.
TIF-параметры: ALO, IOC, GTC
Параметр Time In Force определяет поведение заявки после отправки. ALO (add liquidity only, post only) задаёт роль maker: если заявка при отправке пересекает книгу и могла бы исполниться как taker, она отменяется целиком вместо taker-fill, а fill при этом не гарантирован. IOC исполняет доступный объём немедленно, а неисполненный остаток отменяется — подходит для частичного входа без риска зависшего остатка на волатильном рынке. GTC остаётся в книге до исполнения или ручной отмены — вариант для терпеливого входа по целевой цене на тонком рынке. Для крупных заявок дополнительно доступен TWAP, который отправляет suborders каждые 30 секунд с ограничением slippage и может отставать от целевого объёма при недостаточной ликвидности.
- ALO — заявка отменяется при пересечении книги, даёт роль maker, но без гарантии fill.
- IOC — исполняет доступный объём сразу, отменяет остаток, снижает риск застрявшего ордера.
- GTC — остаётся в книге до исполнения или ручной отмены, подходит для целевого входа без спешки.
Практический сценарий: расчёт перед отправкой заявки
Условный иллюстративный пример с округлёнными цифрами, не привязанный к конкретному тикеру. Лонг на 40 000 USD. На ликвидном контракте первый уровень аска показывает объём 65 000 USD по цене 100,00 — этого хватает закрыть всю заявку одним уровнем, market исполнится в среднем около 100,00–100,01, проскальзывание примерно 1 базисный пункт. На тонком контракте картина иная: первый уровень аска — 8 000 USD по 50,00, второй — 10 000 USD по 50,05, третий — 12 000 USD по 50,12, четвёртый — 15 000 USD по 50,20. Чтобы закрыть заявку на 40 000 USD, нужно пройти все четыре уровня, средневзвешенная цена окажется около 50,10 против 50,00 на первом уровне — около 20 базисных пунктов проскальзывания. Здесь limit с GTC по 50,05 или разбивка заявки на части с IOC даёт заметно лучший результат, чем market одним куском.
- Определите размер заявки в базовом активе или в USD
Зафиксируйте точный размер позиции до того как смотреть на книгу — иначе оценка глубины будет привязана не к вашей реальной заявке.
- Запросите снимок книги ордеров
Через интерфейс или программный запрос к info endpoint получите текущие уровни объёма по цене на нужной стороне книги: бид для продажи, аск для покупки.
- Посчитайте суммарный объём по уровням
Сложите объём последовательных уровней, начиная с лучшей цены, пока сумма не покроет размер заявки — это покажет, сколько уровней придётся пройти.
- Оцените среднюю цену исполнения
Если заявка покрывается первым уровнем, проскальзывание минимально. Если нужно пройти несколько уровней, рассчитайте средневзвешенную цену и сравните её с ценой первого уровня.
- Выберите тип ордера и TIF
При минимальном расчётном проскальзывании используйте market. При значительном, как в примере на тонком контракте, используйте limit с GTC или разбейте заявку на части с IOC.
Что даёт видимость книги ордеров на Hyperliquid
HyperCore ведёт книгу ордеров как основной механизм матчинга, а не как надстройку поверх пула ликвидности: уровни объёма, очередь maker-заявок и спред отражают фактическое состояние движка исполнения. Тот же снимок доступен программно через info endpoint, где MetaAndAssetCtxs связывает universe с контекстами актива — mark price, oracle price, open interest, funding, volume. Для непрерывного отслеживания изменений книги без повторных запросов используется WebSocket-подписка на уровни, сделки и состояние аккаунта в реальном времени. Это даёт проверяемую процедуру перед входом: получить снимок или подписку, просуммировать объём по уровням, сравнить с размером заявки и выбрать тип ордера и TIF — вместо визуальной оценки по mid price.
- Программный снимок книги через info endpoint позволяет считать ожидаемое проскальзывание расчётом, а не оценивать его на глаз.
- WebSocket-подписка даёт realtime-обновления книги без повторных опросов, но требует обработки reconnect и проверки свежести данных.
- Книга ордеров HyperCore — основной механизм матчинга, поэтому уровни объёма отражают фактическое состояние движка исполнения.
Типичные ошибки при выборе между market и limit
Ориентироваться только на mid price или последнюю цену сделки, игнорируя структуру объёма позади этой цены: цена без объёма не говорит о том, что произойдёт при реальной отправке заявки заданного размера. Использовать один и тот же подход для всех размеров позиций на одном рынке: небольшая и крупная заявка требуют разного типа исполнения именно из-за разной глубины, которую они затрагивают. Путать ALO с обычным limit — при пересечении книги обычный limit исполнится как taker-fill, а ALO будет отменён целиком.
- Оценка по mid price без учёта объёма на уровнях недооценивает реальное проскальзывание на тонких рынках.
- Один и тот же тип ордера для разных размеров позиции без пересчёта глубины под конкретный размер.
- Путаница между ALO и обычным limit ведёт к неожиданной отмене заявки вместо ожидаемого taker-fill.
Реальные ограничения расчёта глубины
Книга динамична: между моментом снимка глубины и моментом отправки заявки другие участники могут изменить уровни, особенно при резких движениях цены. Разовый снимок подходит для точечной оценки перед одной заявкой, но не гарантирует, что цена останется прежней к моменту исполнения, и не учитывает заявки, которые появятся в книге уже после него. Для постоянного мониторинга изменений при частых входах нужна WebSocket-подписка с обработкой переподключения, повторной подпиской и проверкой свежести данных — разовый запрос к info endpoint для этой задачи не подходит.
- Снимок книги отражает состояние на момент запроса — устаревшие данные при высокой волатильности искажают оценку.
- Для непрерывного отслеживания глубины нужна WebSocket-подписка с обработкой reconnect, а не разовый запрос.
- Расчёт глубины не учитывает заявки, которые появятся в книге уже после снимка.
Проверка интерфейса
Как это выглядит в официальном интерфейсе
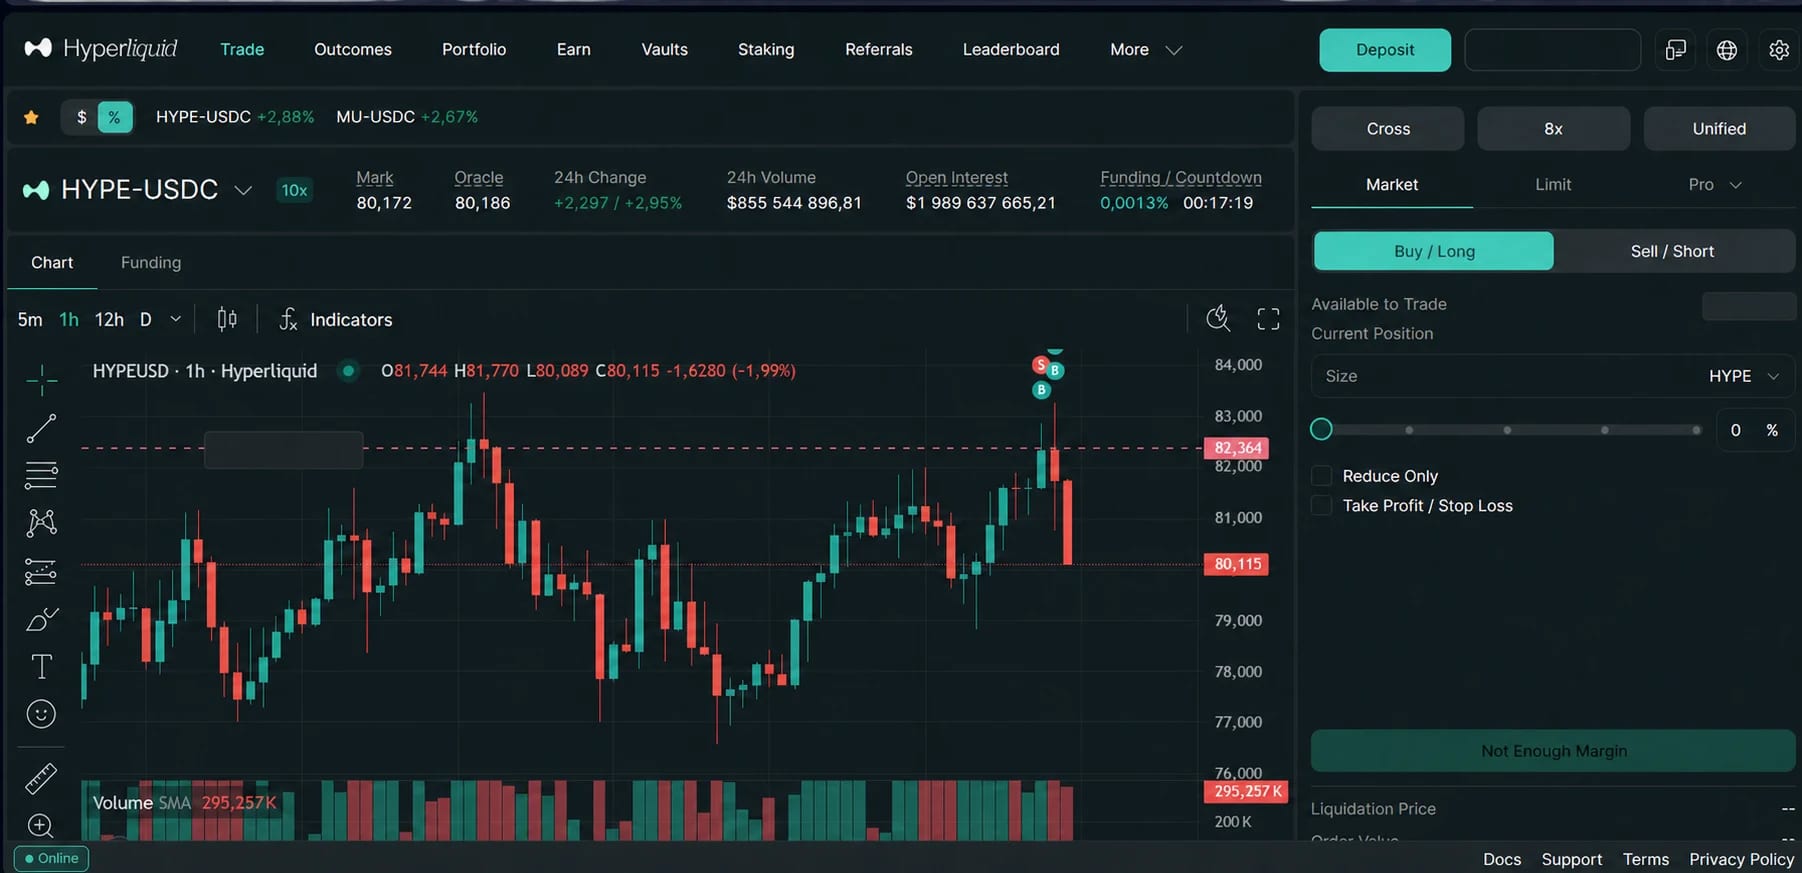
На одном экране находятся рынок, mark и oracle, объём, open interest, funding и параметры ордера. Аккаунтные значения скрыты.
Вопросы и ответы
Частые вопросы
Как быстро понять, что рынок слишком тонкий для market ордера?
Сравните размер заявки с объёмом на первом уровне книги в нужном направлении. Если объём меньше размера заявки, market обязательно заденет следующие уровни, и средняя цена окажется хуже цены первого уровня. Чем больше уровней нужно пройти, тем сильнее итоговое проскальзывание отличается от mid price — как в условном сценарии выше, где проход четырёх уровней дал заметно больший разрыв, чем на ликвидном рынке.
Чем ALO отличается от обычного limit ордера на Hyperliquid?
Обычный limit при пересечении книги исполняется как taker-заявка по доступным ценам. ALO в такой же ситуации отменяется целиком вместо taker-fill — это даёт роль maker, но не гарантирует fill, если рынок уже прошёл вашу цену на момент отправки.
Нужно ли всегда разбивать крупную заявку на части, чтобы снизить проскальзывание?
Не всегда — разбивка оправдана, когда расчёт по книге показывает, что цельная заявка пройдёт несколько уровней с заметным ухудшением средней цены. Если объём на первом-втором уровне уже покрывает всю заявку с запасом, разбивка добавляет только операционную сложность без выигрыша в цене.
Можно ли полагаться только на визуальную оценку стакана в интерфейсе без программного расчёта?
Для небольших и средних заявок на ликвидных рынках визуальной оценки уровней в интерфейсе обычно достаточно. Для крупных заявок или систематической торговли программный расчёт через info endpoint точнее: он позволяет автоматически суммировать объём по нескольким уровням и получить средневзвешенную цену исполнения.
Как TIF-параметр IOC помогает при частичном исполнении на тонком рынке?
IOC исполняет доступный объём по условиям заявки немедленно, а неисполненный остаток отменяется автоматически. Это полезно на тонком рынке, когда вы готовы получить частичное исполнение по контролируемой цене, но не хотите оставлять остаток висеть в книге как GTC-заявку, которая может исполниться позже по менее выгодным условиям или устареть.
Первичные источники
Полезные официальные ссылки
- Официальный интерфейс торговли
Hyperliquid.
- Книга ордеров Hyperliquid
Hyperliquid Docs.
- Типы ордеров: market, limit, scale, TWAP и TIF
Hyperliquid Docs.
- Exchange endpoint и отправка ордеров
Hyperliquid Docs.
- Info endpoint
Hyperliquid Docs.
Полезные материалы