Практический результат
Короткий ответ и порядок действий
Чтобы уменьшить проскальзывание на Hyperliquid, сравните notional заявки с доступным объёмом на нескольких уровнях, рассчитайте средневзвешенную цену и задайте допустимую границу исполнения. Для срочного входа уменьшайте размер одной заявки; для несрочного используйте limit, post-only или дробление. TWAP полезен, когда объём нужно распределить во времени, но он не устраняет риск движения рынка.
Что понадобится перед началом
Материал предназначен для трейдеров, которые уже умеют разместить ордер, но хотят перестать оценивать ликвидность по одной цифре spread и видеть реальную стоимость исполнения до сделки.
Почему проскальзывание важнее номинальной комиссии
Комиссия известна заранее как процент исполненного объёма, а проскальзывание зависит от конкретной книги в конкретный момент. На ликвидном рынке небольшая заявка может пройти почти по лучшей цене. Та же сумма в новом HIP-3 инструменте способна забрать несколько уровней и превратить привлекательный вход в сделку с отрицательным стартовым PnL. Поэтому сравнивать площадки только по maker и taker ставке недостаточно.
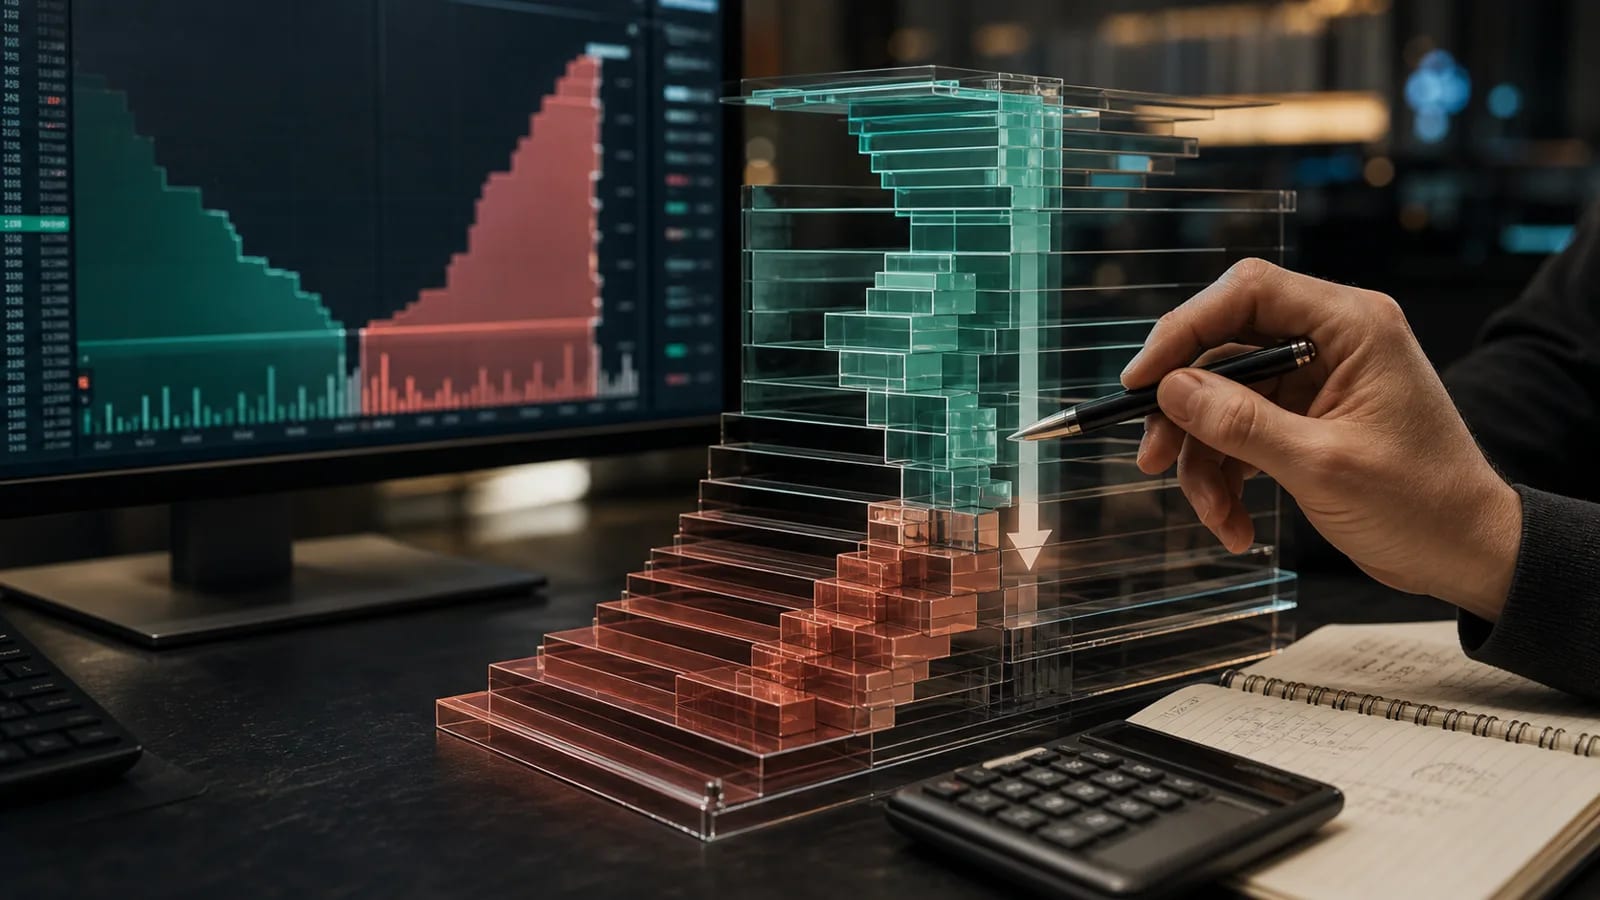
Для покупки базовой точкой служит лучший ask, для продажи — лучший bid. Если объём на нём меньше размера заявки, остаток исполняется по следующему уровню, затем по следующему. Итоговая средняя цена — взвешенная по реально купленному или проданному количеству. Разница между ней и опорной ценой, умноженная на размер, и есть денежный эффект, который трейдер почувствует сразу после fill.
Проскальзывание нужно отделять от последующего движения рынка. Если заявка исполнилась по рассчитанным уровням, а через секунду цена ушла дальше, это уже рыночный риск. Если средняя цена изначально оказалась хуже ожидаемой из-за недостатка глубины, это execution cost. Такое разделение позволяет улучшать процесс: стратегический сигнал может быть хорошим, но способ входа — слишком агрессивным.
Как читать стакан для конкретного размера
Лучший bid и ask показывают только первую ступень. Для оценки market-ордера нужно суммировать количество по уровням до тех пор, пока не набран весь размер. Если вы покупаете 50 единиц, а на лучшем ask доступно 12, следующие 38 неизбежно возьмутся глубже. При этом крупная видимая заявка не гарантирует исполнение: она может быть снята до прихода вашего ордера, поэтому расчёт — оценка, а не обещание.
Смотрите на книгу в денежном выражении. Количество монет плохо сравнивается между BTC, HYPE и недорогим токеном, а notional по уровням сразу показывает, какой капитал поглотит цена. Полезно считать глубину в пределах 5, 10 и 25 базисных пунктов от mid или лучшего уровня. Тогда вы видите не статичную лестницу, а диапазон, в котором может разместиться ваша заявка.
Ещё один сигнал — симметрия сторон. Тонкий ask при плотном bid означает, что покупка может быстро сдвинуть среднюю цену, хотя headline spread выглядит узким. На новостях книга меняется быстрее, чем успевает обновляться ручной расчёт. В такой среде важны меньшие части, price cap и готовность отказаться от входа, если условия уже не соответствуют плану.
Простой расчёт средней цены и отклонения
Сначала умножьте цену каждого затронутого уровня на количество, которое будет на нём исполнено. Сложите получившийся notional и разделите на общее количество — получится ожидаемая средневзвешенная цена. Затем сравните её с лучшим доступным уровнем или заранее выбранной reference price. Для покупки положительное отклонение означает дополнительную стоимость, для продажи — потерю относительно лучшего bid.
Допустим, часть покупки проходит по 100, следующая по 100,10, остаток по 100,30. Простое среднее трёх цен будет неверным, если объёмы различаются. Нужна именно взвешенная цена. После этого добавьте taker fee и оцените полный входной cost. Иногда limit-заявка на несколько базисных пунктов хуже текущего ask, но с жёстким пределом, оказывается рациональнее неограниченного market-ордера.
Такой предварительный расчёт не прогнозирует будущую книгу, а превращает текущие уровни и объёмы в понятную среднюю цену. Используйте результат как decision boundary. Если итог выходит за лимит стратегии, уменьшайте часть, ждите восстановления глубины или переходите к другому способу исполнения.
Как это сделать на Hyperliquid
Откройте нужный рынок и сопоставьте свой размер с видимой глубиной. Для небольшого ордера проверьте, помещается ли он на первом уровне с запасом. Для среднего или крупного выпишите несколько ask или bid уровней и посчитайте среднюю цену. Если книга быстро меняется, используйте более консервативную оценку: предполагая, что ближайшая часть ликвидности исчезнет до исполнения.
Выберите режим заявки по срочности. Limit с ценовой границей подходит, когда важнее не переплатить; post-only помогает не пересечь книгу случайно и стремится оставить maker-заявку. Market нужен, когда риск не войти выше, чем цена отклонения, но его размер должен соответствовать реальной глубине. IOC или агрессивный limit позволяют забрать доступное в заданном диапазоне и отменить остаток вместо бесконтрольного прохода дальше.
Для большого объёма разбейте исполнение на части или рассмотрите TWAP. После каждой части проверяйте не только полученную среднюю, но и восстановление книги: если новые уровни появляются медленно, следующая часть может оказаться дороже предыдущей. Не дробите механически по таймеру во время импульса; темп исполнения должен учитывать волатильность, ликвидность и допустимое время экспозиции без полной позиции.
- Задайте reference price.
Выберите лучший уровень, mid или цену сигнала, с которой будете сравнивать исполнение.
- Переведите размер в notional.
Оценивайте заявку в деньгах и сопоставляйте с глубиной в нужном диапазоне.
- Рассчитайте weighted average.
Учитывайте фактическое количество на каждом затронутом уровне.
- Установите максимальное отклонение.
Price cap должен быть задан до размещения, а не объяснён после fill.
- Сверьте факт.
После исполнения сравните расчёт, average entry, fee и состояние книги.
Преимущество Hyperliquid по сравнению с типичным сценарием на другой площадке
Hyperliquid сочетает книгу ордеров с торговым интерфейсом, а L2 snapshot можно получить через публичный Info endpoint. Трейдер может сопоставить видимую глубину с теми же уровнями в собственном расчёте или автоматическом pre-trade check. Это связывает ручную оценку и проверяемые API-данные без утверждения, что текущий снимок гарантирует будущий fill.
Единая API-модель особенно полезна при сравнении main perpetuals, spot и HIP-3. В типичном наборе площадок каждый класс актива может иметь собственный формат данных и отдельную логику идентификаторов. На Hyperliquid различия всё равно нужно учитывать, но рынок, книга и исполнение остаются частью общего HyperCore-контекста. Для системного трейдера это снижает стоимость поддержки аналитики.
Практическое преимущество проявляется и в дисциплине: можно открыть рынок, проверить статус, снять уровни книги, рассчитать среднюю цену и только затем исполнить. Такой маршрут не обещает нулевое отклонение, зато делает цену решения видимой. Hyperliquid удобен там, где трейдер использует наблюдаемую книгу для контроля, а не воспринимает скорость интерфейса как разрешение нажимать market без расчёта.
Когда limit-ордер не решает задачу
Пассивный limit может не исполниться, если рынок уйдёт без возврата. Это упущенный вход, который тоже имеет стоимость для стратегии. Агрессивный limit с ограничением цены часто даёт более честный компромисс: он способен сразу пересечь часть книги, но не разрешает остатку исполниться за пределом. Выбор зависит от того, что опаснее — отсутствие позиции или слишком дорогая позиция.
Limit также не защищает от плохой логики размера. Если огромная заявка остаётся в книге, рынок видит её и может адаптироваться; при резком движении fill будет частичным, а остаток — уже неактуальным. Поэтому размер, время жизни заявки и правило отмены должны быть частью одного плана. Ордерный тип — инструмент реализации, но не замена решения о ликвидности.
Типичные ошибки
Самая дорогая ошибка — смотреть на текущий spread и считать его полным execution cost. Spread отвечает только за ближайшие котировки. Вторая ошибка — считать отклонение в процентах, но не переводить его в деньги: несколько базисных пунктов могут быть несущественны на тестовой позиции и критичны на крупном notional.
- Использовать простое среднее цен вместо взвешенного по количеству.
- Считать видимую книгу гарантированной и не оставлять запас на отмену ликвидности.
- Дробить ордер на слишком мелкие части без учёта повторных комиссий и движения рынка.
- Выбирать TWAP только потому, что он выглядит профессионально, без временного преимущества стратегии.
- Сравнивать проскальзывание разных рынков в токенах, а не в notional и базисных пунктах.
- Не проверять average entry и fills после завершения исполнения.
Пошаговый сценарий перед крупной заявкой
За пять минут до входа зафиксируйте reference price и снимок уровней. Посчитайте объём в пределах допустимого отклонения и сравните его со своей заявкой. Если запас меньше двух условных размеров заявки, не рассчитывайте, что текущая книга выдержит импульс без изменения. Выберите максимальную цену, число частей и временной предел, после которого идея отменяется.
Во время исполнения записывайте fills, а после — фактическую weighted average, fee и отклонение. Сравните их с планом и сохраните результат по рынку и времени суток. Через несколько сделок появится собственная карта ликвидности: где market приемлем, где нужен агрессивный limit, а где объём лучше не исполнять вовсе. Это практичнее универсального правила о том, что один тип заявки всегда лучше другого.
Вопросы и ответы
Частые вопросы
Чем проскальзывание отличается от spread?
Spread — расстояние между лучшим bid и ask. Проскальзывание — отклонение фактической средней цены вашей заявки от выбранной опорной цены из-за глубины и изменения книги.
Market-ордер всегда даёт большое проскальзывание?
Нет. На глубоком рынке небольшой market может исполниться почти целиком на лучшем уровне. Риск растёт, когда размер становится сопоставим с доступной ликвидностью или книга быстро меняется.
Какой ордер лучше всего ограничивает цену?
Limit задаёт максимальную цену покупки или минимальную цену продажи. Агрессивный limit может сразу исполнить доступную часть книги, но не пойдёт за указанную границу.
TWAP гарантирует лучшую среднюю цену?
Нет. Он распределяет объём во времени и уменьшает единичное воздействие на книгу, но рынок может направленно уйти против оставшейся части.
Где взять уровни стакана программно?
Публичный Info endpoint поддерживает запрос l2Book и возвращает снимок уровней для указанного рынка. Идентификатор нужно выбирать с учётом типа рынка и DEX.
Первичные источники
Полезные официальные ссылки
- Устройство книги ордеров
Hyperliquid Docs.
- Типы ордеров
Hyperliquid Docs.
- Info endpoint и публичные данные
Hyperliquid Docs.
- Официальный торговый интерфейс Hyperliquid
Hyperliquid.
Полезные материалы