Практический результат
Короткий ответ и порядок действий
TWAP на Hyperliquid — алгоритм, который делит заданный объём на suborders и отправляет их последовательно каждые 30 секунд вместо одного market-ордера в книгу. На каждый suborder действует собственный лимит slippage: если цена выходит за допустимое отклонение, suborder исполняется частично или не исполняется вовсе, и алгоритм переходит к следующему интервалу. Это даёт книге время частично восстановить объём между заходами, что снижает совокупное давление на ликвидность по сравнению с ручным дроблением фиксированными частями. Эффективность зависит от того, успевает ли книга восстановиться за 30 секунд и насколько заданный лимит slippage соответствует реальной волатильности инструмента — при неверной настройке TWAP регулярно упирается в лимит и отстаёт от целевого объёма.
Что понадобится перед началом
Материал рассчитан на опытных трейдеров perpetual на Hyperliquid, которые уже используют market, limit, scale и TIF-параметры (GTC, IOC, ALO) и рассматривают TWAP как инструмент временного исполнения крупных ордеров. Предполагается знакомство с механикой книги ордеров, funding, комиссиями и базовыми принципами оценки slippage.
Расписание исполнения TWAP
TWAP входит в набор типов ордеров Hyperliquid наряду с market, limit, stop, take и scale, и сочетается с параметрами исполнения Reduce Only, GTC, Post Only и IOC. По документации, алгоритм делит заданный объём на suborders и отправляет их последовательно каждые 30 секунд до полного исполнения либо до окончания установленного окна — вместо выставления всей позиции единым ордером в книгу.
На каждый suborder действует собственный лимит slippage, заданный при запуске. Если цена на момент отправки конкретного suborder выходит за пределы этого отклонения, suborder исполняется частично или не исполняется вовсе, и алгоритм переходит к следующему 30-секундному интервалу без ручного вмешательства — этот механизм лежит в основе всех сценариев недобора объёма, рассмотренных далее.
Недобор целевого объёма: механика и признаки
Главный операционный риск TWAP — не рыночное движение как таковое, а недобор объёма к концу окна. Он возникает, когда suborders регулярно упираются в заданный лимит slippage: книга остаётся тонкой на протяжении всего периода исполнения, восстановление объёма между интервалами не успевает произойти, и часть suborders исполняется частично или отменяется.
Признак недобора — растущая доля пропущенных или частично исполненных suborders по ходу окна, а не единичный сбой в начале. Если это происходит систематически, причина обычно в одном из двух: лимит slippage задан слишком узко относительно реальной волатильности инструмента, либо объём позиции превышает способность книги к восстановлению даже при растянутом интервале в 30 секунд.
Slippage guard: как задать лимит осознанно
Лимит slippage — это защитный механизм на уровне каждого suborder, а не на весь объём TWAP целиком. Он должен опираться на наблюдаемую волатильность и глубину книги конкретного инструмента в моменте, а не на значение по умолчанию, которое одинаково применяется ко всем рынкам независимо от их ликвидности.
Слишком узкий лимит увеличивает долю неисполненных suborders на тонком рынке и ведёт к недобору объёма даже при корректно выбранном окне исполнения. Слишком широкий лимит снижает защиту от резкого движения цены и приближает TWAP по риску к обычному market-ордеру. Оценка глубины на нескольких верхних уровнях книги с обеих сторон — не только на первом bid/ask — даёт основание для выбора значения между этими крайностями.
Контроль прогресса по ходу окна
Прогресс TWAP стоит отслеживать не по единственной ожидаемой цене на момент запуска, а по фактическому накопленному fill относительно времени, прошедшего от начала окна. Отставание исполненного объёма от линейного графика указывает на то, что suborders регулярно упираются в лимит slippage, описанный выше.
Среднюю цену исполнения нужно считать по всем прошедшим fills, включая частичные, и сравнивать её с mid price на момент старта. Разрыв между этими величинами показывает фактическую стоимость исполнения на текущий момент окна и позволяет принять решение о корректировке параметров до завершения TWAP, а не только после него.
Критерии остановки и корректировки
Решение о том, что делать с TWAP до конца окна, стоит формализовать заранее, а не принимать в моменте под давлением цены. Три базовых сценария: продлить окно исполнения, если время не критично и книга демонстрирует признаки восстановления; расширить лимит slippage, если текущее значение оказалось заведомо узким относительно реальной волатильности; либо остановить TWAP и добить оставшийся объём другим типом ордера.
Если время критично и книга остаётся тонкой на протяжении всего наблюдаемого периода, TWAP может быть неподходящим инструментом независимо от того, как настроены его параметры — откладывание решения до конца окна только увеличивает финальный разрыв между целевым и фактически исполненным объёмом.
TWAP против ручного дробления ордера
Ручное дробление предполагает, что трейдер сам определяет размер и момент отправки каждой части объёма, ориентируясь на видимую глубину книги в реальном времени. Это даёт гибкость — можно ускорить или замедлить темп в зависимости от того, как книга реагирует на предыдущие заявки, — но требует постоянного присутствия и решений в моменте.
Условный пример механики без привязки к конкретному активу: из четырёх последовательных suborders первый и второй исполняются полностью, поскольку цена остаётся в пределах заданного лимита slippage; третий исполняется частично, так как книга на момент отправки оказывается тоньше; четвёртый пропускается целиком, потому что цена вышла за отклонение, — алгоритм просто переходит к следующему интервалу без принудительного исполнения. При ручном дроблении трейдер в этой же ситуации мог бы заметить истончение книги после второй части и сознательно приостановить отправку следующей, либо, наоборот, увеличить её размер, если book восстановилась быстрее ожидаемого — то есть отреагировать до того, как условия ухудшатся, а не постфактум.
TWAP автоматизирует процесс через фиксированный интервал в 30 секунд и встроенный лимит slippage на каждый suborder, но не адаптирует темп динамически: если книга внезапно стала глубже или тоньше в середине окна, алгоритм продолжает работать по исходному расписанию, пока параметры не будут изменены вручную. Выбор между двумя подходами определяется тем, что важнее — освобождение от постоянного контроля ценой негибкости расписания, или гибкость ценой необходимости следить за исполнением непрерывно.
TWAP, TIF и защитные ордера
Каждый suborder TWAP исполняется в рамках собственного лимита slippage, заданного при запуске алгоритма. Если после завершения окна остаётся неисполненный объём, для его добора применяется стандартная логика TIF, задокументированная для ордеров на Hyperliquid: GTC оставляет заявку в книге до исполнения или отмены, IOC отменяет неисполненный остаток немедленно, ALO работает как add liquidity only — заявка, пересекающая книгу, отменяется вместо taker-fill.
TWAP работает независимо от TP/SL, установленных на позицию: пока suborders исполняются, триггеры take profit и stop loss продолжают отслеживать mark price и могут сработать в середине окна, закрыв уже набранную часть позиции или всю позицию, если триггер задан на полный объём. Это стоит учитывать при планировании длительного окна на позиции с уже выставленными защитными ордерами: иначе TWAP продолжит набирать объём после того, как позиция уже была закрыта другим механизмом.
Что проверить до запуска и после завершения
Перед запуском TWAP стоит свериться с интерфейсом торговли Hyperliquid: доступность рынка, режим маржи, форма ордера и текущие комиссии аккаунта, поскольку итоговая эффективность зависит не только от slippage, но и от совокупных издержек сделки, а тарифы завязаны на rolling 14-дневный объём и различаются для spot и perpetual. Отдельно стоит проверить funding по открытой позиции: он рассчитывается каждый час на основе премии между perpetual и oracle price, и отображаемый восьмичасовой эквивалент не совпадает с фактической периодичностью списания — при длительном окне исполнения это добавляется к итоговой стоимости позиции.
После завершения окна итоговую эффективность нужно сверять по фактическому набору fills: средняя цена по всем suborders, включая частично исполненные, сопоставляется с mid price на момент старта. Если доля неисполненного к концу окна объёма существенна, а книга оставалась тонкой весь период, вывод для следующего запуска — расширить окно, скорректировать лимит slippage или разбить позицию на несколько отдельных TWAP-запусков с паузой между ними.
Последовательность действий при запуске TWAP
Практический порядок действий приведён ниже.
- Оценить глубину книги на нескольких уровнях
До запуска изучить объём на нескольких верхних уровнях книги с обеих сторон, а не только на первом bid/ask, чтобы понять, какой лимит slippage реалистичен для конкретного инструмента в текущих условиях.
- Задать лимит slippage и окно исполнения
Установить лимит slippage на suborder исходя из наблюдаемой глубины и волатильности, а не значения по умолчанию, и выбрать длительность окна с учётом того, сколько времени книге нужно на восстановление между интервалами.
- Проверить сопутствующие условия аккаунта
Свериться с интерфейсом торговли: доступность рынка, режим маржи, форма ордера, текущий fee tier и funding по открытой позиции — эти параметры влияют на итоговую стоимость исполнения наравне со slippage.
- Отслеживать накопленный fill по ходу окна
Сравнивать фактический накопленный объём исполнения с линейным графиком, ожидаемым для прошедшей доли времени, чтобы заметить систематическое отставание до завершения окна, а не после.
- Принять решение при признаках недобора
Если fill отстаёт от графика, а книга остаётся тонкой, выбрать один из заранее определённых сценариев: продлить окно, расширить лимит slippage либо остановить TWAP и добрать остаток другим типом ордера с нужным TIF.
- Сверить итоговую эффективность после завершения
После окончания окна сопоставить среднюю цену по всем fills, включая частичные, с mid price на момент старта — этот разрыв определяет, нужно ли менять параметры при следующем запуске.
Проверка интерфейса
Как это выглядит в официальном интерфейсе
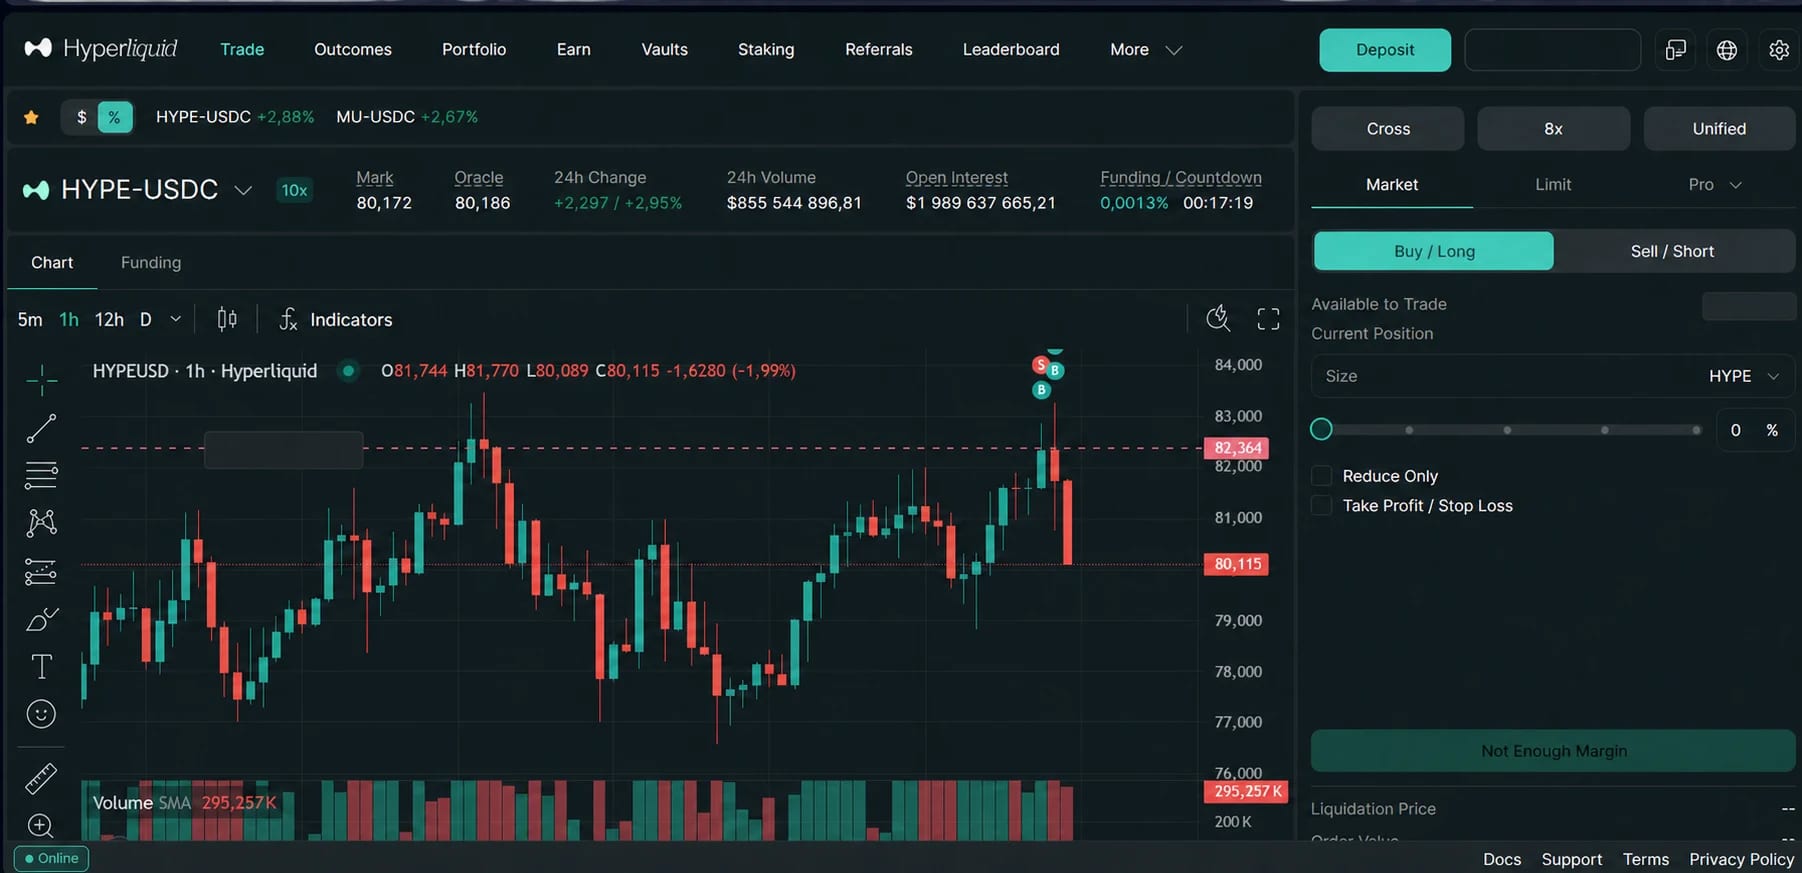
На одном экране находятся рынок, mark и oracle, объём, open interest, funding и параметры ордера. Аккаунтные значения скрыты.
Вопросы и ответы
Частые вопросы
Как часто TWAP на Hyperliquid отправляет suborders?
Согласно документации, TWAP отправляет suborders каждые 30 секунд до полного исполнения заданного объёма либо до окончания установленного окна.
Что произойдёт, если suborder TWAP упрётся в лимит slippage?
Suborder исполнится частично либо не исполнится вовсе, и алгоритм перейдёт к следующему 30-секундному интервалу. При систематическом срабатывании лимита на тонком рынке TWAP отстаёт от целевого объёма к концу окна.
Чем TWAP отличается от ручного дробления ордера на несколько частей?
Ручное дробление позволяет менять темп и размер частей в реальном времени в зависимости от того, как книга реагирует на предыдущие заявки, но требует постоянного присутствия. TWAP автоматизирует процесс через фиксированный интервал в 30 секунд и встроенный лимит slippage, но не подстраивает темп динамически при изменении глубины книги в середине окна.
Как понять, что TWAP отстаёт от целевого объёма, не дожидаясь конца окна?
Нужно сравнивать фактический накопленный fill с линейным графиком, ожидаемым для прошедшей доли времени окна. Систематическое отставание указывает на регулярное срабатывание лимита slippage и требует решения — расширить лимит, продлить окно или остановить TWAP.
Влияют ли TP/SL, выставленные на позицию, на исполнение TWAP?
TWAP и TP/SL работают независимо друг от друга. TP/SL срабатывают по mark price и могут закрыть позицию в середине окна исполнения TWAP, тогда как сам TWAP продолжает следовать собственному расписанию suborders и лимиту slippage, если его не остановить вручную.
Как TIF-параметры применяются к добору остатка объёма после завершения TWAP?
Каждый suborder TWAP исполняется в рамках собственного лимита slippage. Если после окончания окна остаётся неисполненный объём, для его добора применяется задокументированная логика TIF: GTC оставляет заявку в книге до исполнения или отмены, IOC отменяет неисполненный остаток немедленно, ALO работает как add liquidity only — заявка, пересекающая книгу, отменяется вместо taker-fill.
Первичные источники
Полезные официальные ссылки
- Официальный интерфейс торговли
Hyperliquid.
- Книга ордеров Hyperliquid
Hyperliquid Docs.
- Типы ордеров: market, limit, scale, TWAP и TIF
Hyperliquid Docs.
- Take profit и stop loss
Hyperliquid Docs.
- Exchange endpoint и отправка ордеров
Hyperliquid Docs.
Полезные материалы