Смысл показателя
Что показывает метрика
Перед крупным ордером на Hyperliquid смотрите не на mid price, а на реальную глубину книги: сколько объёма стоит на уровнях выше или ниже текущей цены и насколько широкий spread. HyperCore исполняет market-ордер против встречных лимитных заявок, поэтому цена fill зависит от объёма ордера относительно доступной ликвидности на каждом уровне. Если верхних уровней недостаточно, ордер поглотит их подряд, и итоговая средняя цена по нескольким fills заметно отклонится от той, что была видна перед отправкой. Практический подход — разбить крупный объём на части, использовать лимитные заявки или IOC с контролем допустимого проскальзывания и заранее проверить, хватает ли ликвидности на нужную дистанцию от текущей цены.
Когда этот сигнал нужен трейдеру
Материал для трейдера, который уже работает с perpetual на CEX или DEX, понимает механику funding, margin и wallet, но хочет системно оценивать глубину книги перед входом крупным объёмом на Hyperliquid, а не полагаться на визуальную оценку стакана в интерфейсе.
Как HyperCore формирует цену исполнения
HyperCore ведёт onchain книгу ордеров: лимитная заявка занимает конкретный ценовой уровень и ждёт встречного ордера, а market-ордер исполняется против реальных заявок других участников. Цена fill зависит от объёма ордера относительно ликвидности на уровнях выше или ниже текущей цены на момент отправки. На книге можно пройти несколько уровней подряд, если объём крупный, и каждый пройденный уровень немного меняет среднюю цену fill.
Это отличается от pool-based моделей, где leveraged-позиция открывается против ликвидности пула по oracle index price, а стоимость входа растёт по мере увеличения позиции относительно ёмкости пула — price impact считается по формуле, привязанной к размеру позиции относительно пула, а не к структуре отдельных ценовых уровней. На книге же результат исполнения определяется тем, сколько встречных заявок стоит на пути ордера прямо сейчас.
Что именно смотреть в стакане перед входом
Три параметра дают базовую картину. Первый — доступный объём на нужных ценовых уровнях: сколько лимитных заявок стоит на расстоянии, которое ваш ордер способен пройти. Второй — spread между лучшим bid и лучшим ask: узкий spread на спокойном рынке говорит о плотной книге, широкий — о разреженной ликвидности даже если цена выглядит стабильной. Третий — как быстро толщина уровней убывает при движении от текущей цены: если на два-три шага вглубь объём резко падает, крупный ордер рискует поглотить несколько уровней подряд.
Оценивать нужно совокупность этих трёх параметров, а не одну цифру в интерфейсе. Спред и убывание толщины уровней вместе показывают, насколько книга готова абсорбировать конкретный объём без заметного сдвига средней цены исполнения.
Сценарий: вход крупным объёмом на разреженном рынке
Условный пример для иллюстрации механики, без привязки к конкретному тикеру или реальной цене. Ордер рассчитан на 100 условных единиц объёма, а на трёх ближайших уровнях книги суммарно доступно только 50 условных единиц — типичная ситуация на новостном спайке или на менее ликвидном активе, когда котировки резко сужаются или уходят с уровней. Оставшиеся 50 единиц объёма неизбежно проходят следующий, более дорогой уровень книги. В таком условном раскладе средняя цена fill отклоняется от цены, видимой секунду назад, и это отклонение растёт пропорционально тому, насколько объём ордера превышает видимую глубину.
Дело не в самой волатильности цены, а в том, что доступный объём на уровнях резко сократился именно тогда, когда нужно исполниться быстрее обычного. Размер позиции, комфортный на спокойном рынке, при спайке даёт другой результат исполнения: разумнее либо снижать номинал относительно обычного, либо переходить на лимитные заявки и IOC с ограничением допустимого проскальзывания.
Пошаговый план перед крупным ордером
Последовательность действий помогает избежать ситуации, когда крупный объём отправляется без проверки глубины и результат исполнения оказывается хуже ожидаемого.
- Оценить глубину на нужную дистанцию
Проверить, сколько объёма стоит на уровнях книги в диапазоне, который ваш ордер способен пройти — не только на лучшей цене, а на нескольких шагах вглубь.
- Сравнить spread с обычным состоянием рынка
Широкий spread относительно спокойного периода — сигнал, что ликвидность временно тоньше и market-ордер обойдётся дороже обычного.
- Выбрать тип исполнения по ситуации
На тонком рынке лимитный ордер или IOC с контролем проскальзывания предпочтительнее чистого market-ордера, который исполнится по любой доступной цене на пути.
- Разбить крупный объём на части
Если глубины на одном уровне недостаточно, дробление на несколько ордеров снижает риск того, что один fill продавит книгу через несколько ценовых шагов подряд.
- Пересчитать позицию по средней цене нескольких fills
После исполнения оценивать результат по фактической средней цене всех частей ордера, а не по цене, что была видна перед отправкой.
IOC, лимитные заявки и ALO как инструменты контроля исполнения
У трейдера есть типы ордеров, которые прямо влияют на то, как крупный объём взаимодействует с книгой. IOC отменяет неисполненный остаток, если ликвидности на нужном уровне не хватило — это защищает от того, что заявка зависнет в книге на невыгодной цене. GTC оставляет заявку в книге до исполнения или отмены, что подходит для терпеливого maker-входа.
ALO, add liquidity only, означает, что заявка, пересекающая книгу, будет отменена целиком вместо частичного taker-fill — для тех, кто хочет войти строго как maker и не готов платить taker-комиссию за случайное пересечение спреда. Выбор режима связан с тем, что показала проверка глубины: на тонкой книге IOC с ограничением проскальзывания снижает риск дорогого fill, а на плотной книге лимитная заявка с ALO может дать более выгодную цену за счёт времени ожидания.
Реальные ограничения такого анализа
Проверка глубины книги — это снимок на момент запроса, а не гарантия того, что объём останется доступным к моменту fill: на волатильном рынке уровни могут измениться за секунды между просмотром и отправкой ордера, особенно если несколько крупных участников действуют одновременно.
Отдельная от анализа глубины входа логика касается управления позицией после исполнения: TP/SL и ликвидация считаются по mark price, а не по последней сделке в книге, так что даже выгодный вход по средней цене не меняет референсную цену для дальнейших триггеров. TWAP-ордер, который иногда используют для снижения влияния крупного объёма на рынок, отправляет suborders каждые 30 секунд с ограничением slippage и может отставать от целевого объёма при недостаточной ликвидности — это инструмент со своими ограничениями по скорости исполнения.
Типичные ошибки при оценке стакана перед входом
Ниже — набор ошибок, которые чаще всего приводят к неожиданно дорогому исполнению.
- Ориентироваться только на видимую цену в интерфейсе без проверки объёма на уровнях выше и ниже неё
- Отправлять крупный market-ордер на новостном спайке без снижения номинала, когда глубина книги временно тоньше обычной
- Путать узкий spread на спокойном рынке с гарантией такого же spread в момент отправки крупного ордера
- Игнорировать разницу между отображаемой ценой перед отправкой и фактической средней ценой нескольких fills после исполнения
- Использовать GTC там, где нужен IOC с ограничением проскальзывания, и оставлять заявку висеть на невыгодном уровне
- Не учитывать, что TP/SL считаются по mark price, а не по цене, по которой фактически вошла позиция
Почему onchain книга ордеров даёт другой профиль риска
Книга ордеров на HyperCore даёт трейдеру инструменты контроля: видна очередь заявок, можно выбирать между maker и taker исполнением, комбинировать лимитные заявки с IOC и ALO под конкретную ситуацию на рынке. Плата за такую гибкость — необходимость проверять глубину перед каждым крупным входом, тогда как в pool-based модели price impact считается по единой формуле относительно ёмкости пула и растёт пропорционально размеру позиции независимо от того, как выглядит спрос на конкретном ценовом шаге.
На стакане у крупного ордера появляется дополнительная переменная — очередь: даже при достаточном совокупном объёме на уровне часть ликвидности может быть выставлена раньше вашей заявки и исполниться первой, если вы работаете как maker. В pool-based модели такой очереди нет — там цена входа зависит только от текущего состояния пула и размера позиции, без временной приоритизации заявок. Это делает управление исполнением на книге более трудоёмким, но даёт трейдеру инструменты — тип ордера, дробление объёма, выбор между maker и taker — которых в модели с единой формулой price impact просто нет.
Проверка интерфейса
Как это выглядит в официальном интерфейсе
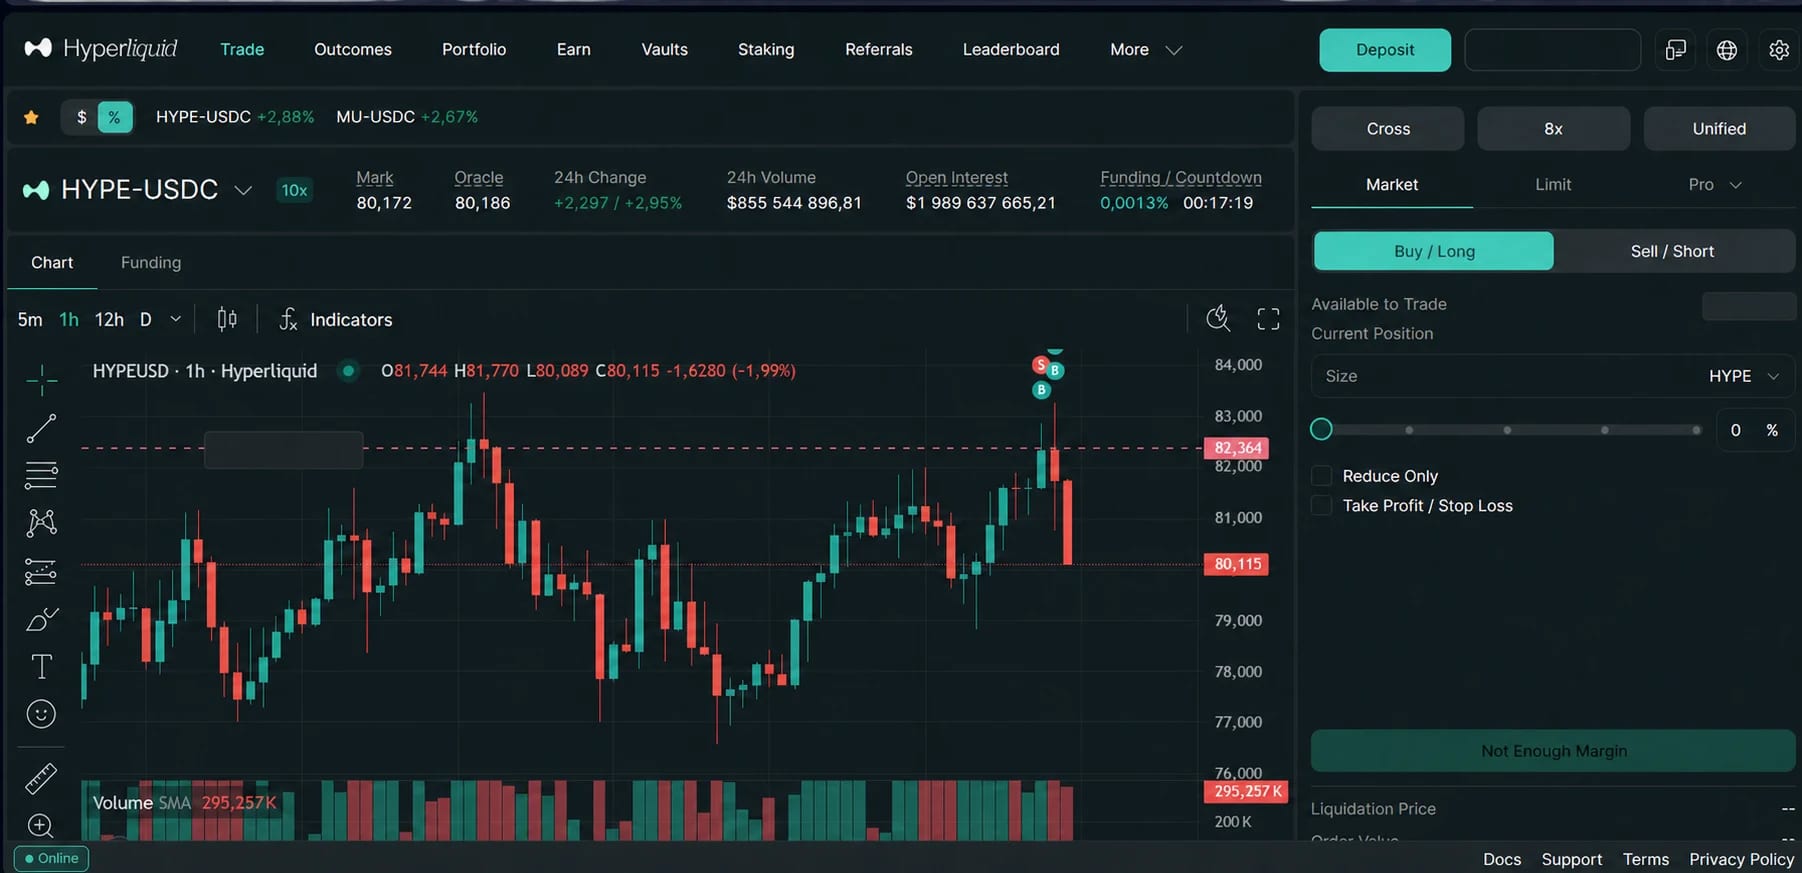
На одном экране находятся рынок, mark и oracle, объём, open interest, funding и параметры ордера. Аккаунтные значения скрыты.
Вопросы и ответы
Частые вопросы
Почему видимая на графике цена не отражает реальную стоимость крупного входа на Hyperliquid?
Отображаемая в интерфейсе цена фиксирует точку равновесия в последней сделке, но не показывает, сколько объёма реально доступно на уровнях выше или ниже неё. Крупный market-ордер может пройти несколько уровней книги подряд, и средняя цена всех fills отклонится от цены, видимой перед отправкой ордера.
Что лучше использовать для крупного входа на тонком рынке — market, лимитный ордер или IOC?
На тонкой книге чистый market-ордер рискует исполниться по значительно худшей средней цене, поглощая несколько уровней подряд. IOC с ограничением проскальзывания или лимитная заявка дают контроль над ценой, но лимитная заявка может не исполниться полностью при недостаточном встречном объёме.
Как ALO защищает от невыгодного исполнения при входе крупным объёмом?
ALO, add liquidity only, отменяет заявку целиком, если она пересекает книгу и грозит исполниться как taker. Это удобно, когда цель — войти строго maker-заявкой на выбранном уровне, не платя taker-комиссию и не рискуя случайным пересечением спреда на волатильном движении.
Почему TP/SL после входа считаются по mark price, а не по цене исполнения ордера?
TP/SL на Hyperliquid срабатывают по mark price независимо от средней цены входа. Это отдельный механизм от анализа глубины книги при открытии позиции: даже выгодный вход не меняет референсную цену, по которой считается дальнейшее срабатывание тейк-профита или стоп-лосса.
Гарантирует ли проверка глубины книги ту же цену исполнения к моменту отправки ордера?
Нет. Проверка глубины — это снимок книги на момент запроса, а не гарантия доступности того же объёма к моменту fill. На волатильном рынке уровни могут измениться за секунды между просмотром и отправкой ордера, особенно если несколько крупных участников действуют одновременно.
Почему на книге ордеров важна очередь заявок, а не только суммарный объём на уровне?
Даже если суммарный объём на ценовом уровне выглядит достаточным, часть этой ликвидности может быть выставлена раньше вашей заявки и исполниться первой при maker-входе. В pool-based моделях такой очереди нет — цена там зависит только от текущего состояния пула и размера позиции, без временной приоритизации заявок разных участников.
Первичные источники
Полезные официальные ссылки
- Книга ордеров Hyperliquid
Hyperliquid Docs.
- Типы ордеров: market, limit, scale, TWAP и TIF
Hyperliquid Docs.
- Take profit и stop loss
Hyperliquid Docs.
- Exchange endpoint и отправка ордеров
Hyperliquid Docs.
- Официальный интерфейс торговли
Hyperliquid.
Полезные материалы