Смысл показателя
Что показывает метрика
Полная стоимость сделки на Hyperliquid — сумма трёх компонентов: комиссии по вашему fee tier (зависит от rolling 14-day weighted volume и роли maker/taker), funding-платежей за время удержания позиции (списывается каждый час, восьмичасовой эквивалент — только отображаемая величина) и проскальзывания при исполнении (разница между ожидаемой ценой и фактической средней ценой fills, зависящая от глубины книги на момент ордера). Комиссия известна заранее по вашему tier, funding считается как ставка × время удержания в часах × notional, проскальзывание — через доступный объём по уровням книги относительно размера заявки. Игнорирование любого компонента даёт неверную оценку реальной доходности, особенно на длинном горизонте или на тонких рынках.
Когда этот сигнал нужен трейдеру
Материал рассчитан на трейдеров, уже работающих с perpetual на CEX или DEX, знакомых с механикой funding, маржи и книги ордеров. Актуально для тех, кто оценивает реальную рентабельность стратегии, а не только видимую комиссию биржи, и хочет сопоставлять издержки на Hyperliquid с другими площадками на уровне конкретных чисел.
Три независимых компонента издержек
Итоговая стоимость сделки складывается на Hyperliquid из трёх слагаемых, ведущих себя по-разному во времени. Комиссия — разовая величина в момент исполнения, зависящая от fee tier. Funding — периодический платёж, накапливающийся всё время, пока позиция открыта, способный как съедать прибыль, так и приносить доход в зависимости от стороны позиции. Проскальзывание — издержки входа и выхода, зависящие от глубины книги в конкретный момент.
Funding и проскальзывание требуют отдельного расчёта: funding — из ставки и времени удержания, проскальзывание — из сравнения ожидаемой и фактической цены исполнения. Для позиции, удерживаемой несколько дней, funding часто превышает комиссию в разы, а для крупного ордера на тонком рынке проскальзывание может превысить и комиссию, и funding вместе.
Как формируется комиссия
Fee tier определяется rolling 14-day weighted volume — взвешенным объёмом торгов за скользящее двухнедельное окно, а не разовым порогом. Spot и perpetual имеют отдельные ставки, поэтому объём на одном сегменте не снижает комиссию на другом. На итоговую ставку также влияют роль в сделке (maker или taker), staking tier, referral discount, а на рынках HIP-3 — настройки конкретного deployer.
Комиссия — функция вашей активности и роли исполнения, а не константа. Трейдер, который системно ставит ALO-заявки и получает maker fill, платит меньше, чем трейдер с тем же объёмом, исполняющийся через market-ордера. Конкретные ставки нужно сверять в таблице комиссий Hyperliquid непосредственно перед расчётом, так как они меняются во времени и зависят от типа аккаунта.
Funding как накопительная издержка
Funding на Hyperliquid — peer-to-peer платёж между держателями long и short, рассчитываемый и списываемый каждый час. Отображаемая восьмичасовая ставка — удобный для восприятия эквивалент, а не фактическая периодичность списания. Премия, формирующая funding, связана с разницей между ценой perpetual и oracle price, то есть отражает дисбаланс спроса между long и short.
Для расчёта полной стоимости сделки funding нужно суммировать по фактическому времени удержания в часах, а не округлять до восьмичасовых интервалов — округление вносит погрешность при частых входах и выходах в течение дня. При многодневном удержании на стороне с отрицательным для вас funding накопленная сумма может изменить итог сделки сильнее, чем разница между maker и taker ставкой.
Проскальзывание: глубина книги, а не размер ордера
Проскальзывание — разница между ожидаемой ценой исполнения (часто ориентир — mid price на момент решения) и фактической средней ценой всех fills, из которых сложился ордер. HyperCore использует книгу ордеров, поэтому анализ исполнения должен учитывать доступный объём по каждому уровню и текущий spread, а не единственное число mid price. Одна и та же позиция на ликвидном контракте пройдёт почти без проскальзывания, а на тонком рынке съест несколько уровней подряд и заметно ухудшит среднюю цену.
Перед крупной заявкой стоит запросить снимок книги и оценить, сколько уровней потребуется закрыть для вашего объёма. Проскальзывание в несколько базисных пунктов на крупной позиции способно превысить экономию от выбора более дешёвого fee tier.
Тип ордера как рычаг управления издержками
Поведение заявки задаётся через time-in-force. ALO (add liquidity only) делает заявку строго maker-ордером и отменяет её при пересечении книги — защищает от taker-комиссии, но не гарантирует исполнение, если рынок уйдёт от вашей цены. IOC исполняет доступный объём немедленно и отменяет остаток — подходит, когда важна скорость. GTC остаётся в книге до исполнения или отмены и подходит для терпеливого входа по целевой цене.
TWAP-ордер отправляет suborders каждые 30 секунд с ограничением slippage и может отставать от целевого объёма при недостаточной ликвидности — инструмент снижения проскальзывания на крупных позициях за счёт разбиения на части, но он требует времени и не гарантирует полного исполнения по графику. Выбор типа ордера определяет, какой компонент стоимости вы минимизируете за счёт другого.
Числовой пример: сборка полной стоимости
Все значения ниже условные и приведены только для иллюстрации логики сложения компонентов в рамках одного гипотетического сценария; актуальные ставки нужно сверять в таблице комиссий Hyperliquid на дату расчёта. Long на notional 50 000 USD открыт market-ордером (условная taker-ставка 0,035%) и закрыт через 18 часов лимитным maker-ордером (условная ставка 0,01%). Комиссия входа: 50 000 × 0,00035 = 17,5 USD. Комиссия выхода: 50 000 × 0,0001 = 5 USD. Итого по комиссии — 22,5 USD.
Funding начисляется 18 раз, по разу в час: при условной ставке 0,001% в час от notional накопленный платёж равен 50 000 × 0,00001 × 18 = 9 USD. Проскальзывание на входе: при благоприятной книге (весь объём в пределах первого-второго уровня) — условные 3 USD; при тонкой книге, где заявка прошла пять уровней — условные 25 USD. Для этого условного сценария при благоприятной книге итог: 22,5 + 9 + 3 = 34,5 USD — порог безубыточности именно для данных условных ставок, а не универсальный ориентир. При тонкой книге в том же сценарии: 22,5 + 9 + 25 = 56,5 USD — почти вдвое выше при тех же условных ставках комиссии и funding.
Типичные ошибки при оценке издержек
Наиболее частая ошибка — сравнение стратегий только по комиссии без учёта funding для позиций с разным горизонтом удержания: стратегия с более высокой комиссией на вход, но коротким удержанием, может оказаться дешевле стратегии с низкой комиссией, но многодневным удержанием против funding.
Вторая ошибка — оценка проскальзывания по mid price без проверки фактической глубины книги, из-за чего расчёт занижает реальные издержки на тонких рынках. Третья — смешивание spot и perpetual объёма при расчёте fee tier, хотя эти сегменты считаются раздельно.
- Сравнение только по комиссии без учёта funding за период удержания
- Оценка проскальзывания по mid price без проверки реальной глубины книги
- Игнорирование разницы maker/taker при выборе типа ордера
- Смешивание spot и perpetual объёма при расчёте fee tier
Пошаговый план расчёта перед сделкой
Чтобы получить реалистичную оценку до открытия позиции, полезно пройти фиксированную последовательность шагов, а не оценивать издержки по памяти о прошлых сделках.
- Шаг 1. Проверить актуальный fee tier
Сверить текущий rolling 14-day weighted volume и ставку для нужного сегмента — spot или perpetual, — поскольку они считаются раздельно.
- Шаг 2. Оценить ожидаемое время удержания
Определить реалистичный горизонт позиции в часах и текущую funding-ставку, чтобы посчитать накопленный платёж, а не ориентироваться на восьмичасовой эквивалент.
- Шаг 3. Проверить глубину книги
Запросить снимок книги ордеров и оценить, сколько уровней потребуется для исполнения вашего объёма при выбранном типе ордера.
- Шаг 4. Выбрать тип ордера под приоритет
Определить, что важнее в конкретной сделке — гарантия исполнения (IOC/market) или контроль цены и maker-комиссия (ALO/GTC), — и выбрать TIF соответственно.
- Шаг 5. Сложить три компонента
Просуммировать комиссию входа и выхода, ожидаемый funding за период удержания и оценённое проскальзывание, чтобы получить порог безубыточности сделки.
Проверка интерфейса
Как это выглядит в официальном интерфейсе
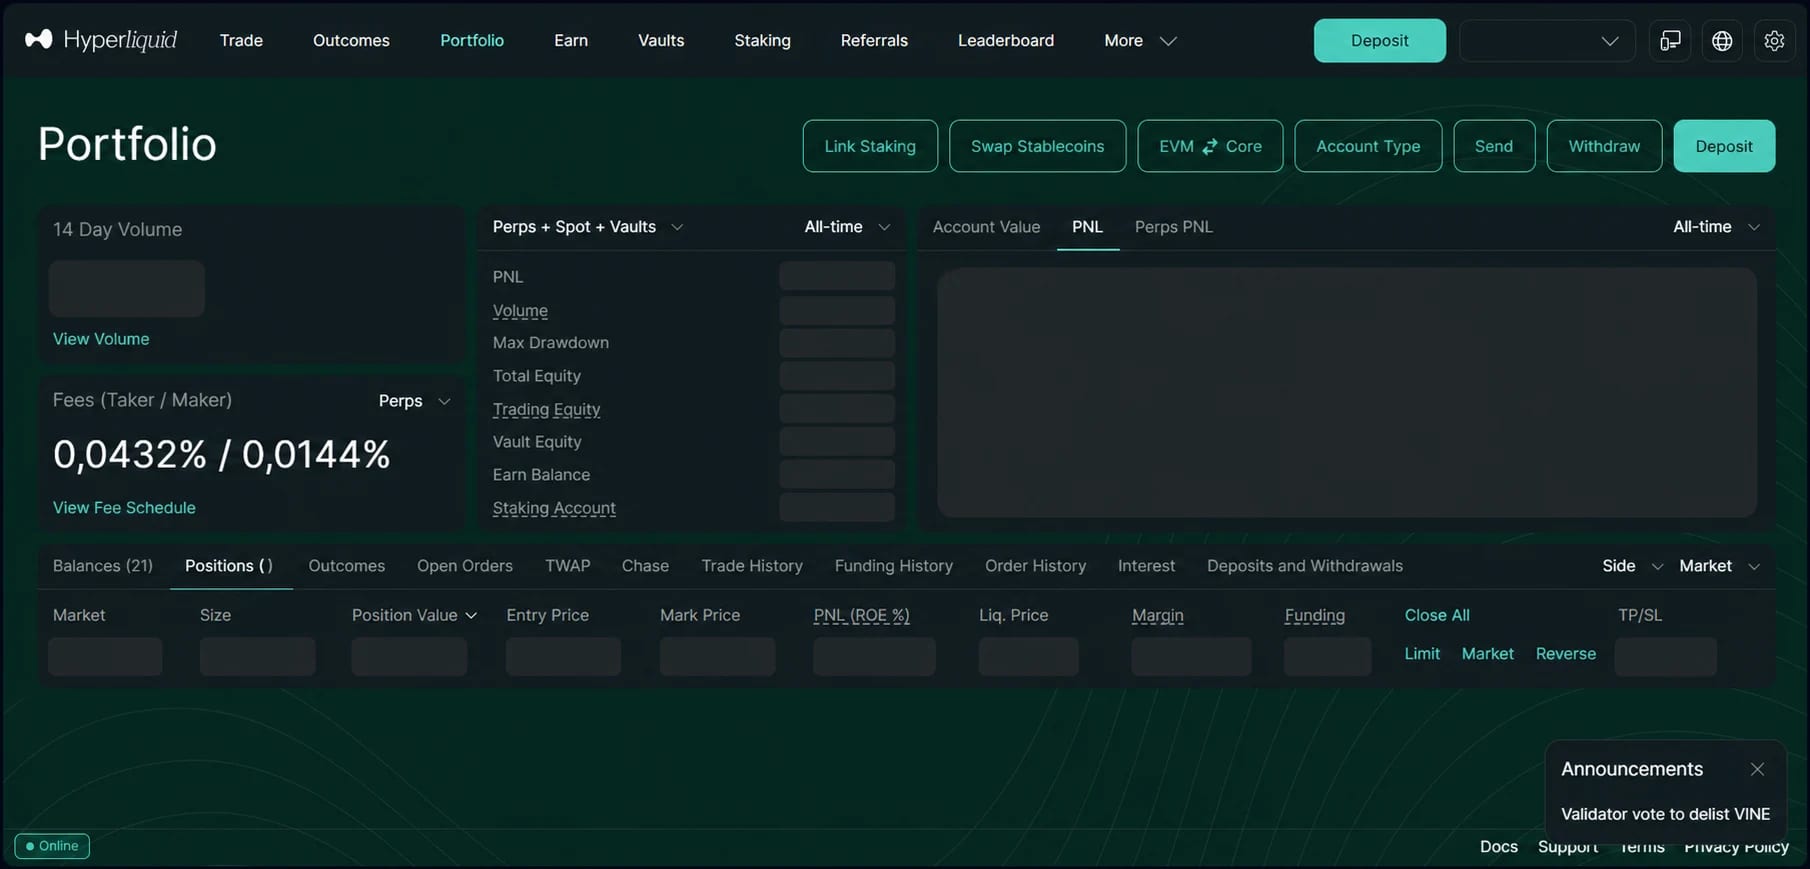
Интерфейс показывает действующие для аккаунта maker/taker ставки и ссылку на fee schedule. Балансы и PNL скрыты.
Вопросы и ответы
Частые вопросы
Почему восьмичасовая ставка funding не равна реальному списанию за восемь часов?
Funding на Hyperliquid рассчитывается и списывается каждый час; восьмичасовое значение — только удобный для отображения эквивалент. Если ставка меняется в течение периода, фактическая сумма за восемь часов может отличаться от произведения отображаемой ставки на восемь, поэтому для точного расчёта нужно суммировать почасовые начисления.
Можно ли снизить проскальзывание, просто увеличив лимитную цену дальше от рынка?
Нет, лимитная цена не устраняет проскальзывание — заявка либо исполнится по указанной или лучшей цене, либо не исполнится вовсе. Реальный способ снижения — оценка глубины книги перед ордером и разбиение крупной позиции через TWAP или несколько ордеров меньшего размера, с пониманием, что TWAP может отставать от целевого объёма при слабой ликвидности.
Влияет ли объём в spot на комиссию по perpetual позициям?
Нет, spot и perpetual на Hyperliquid имеют отдельные ставки комиссий, и rolling 14-day weighted volume считается раздельно для каждого сегмента. Активная торговля в spot не снижает комиссию на perpetual рынках, поэтому нужно учитывать объём именно того сегмента, в котором совершается сделка.
Как ALO-ордер снижает комиссию по сравнению с обычным лимитным?
ALO (add liquidity only) гарантирует, что заявка исполнится только как maker, отменяясь при пересечении книги вместо taker-исполнения. Поскольку maker-ставка обычно ниже taker, ALO снижает издержки входа ценой риска неисполнения, если рынок не дойдёт до вашей цены.
Первичные источники
Полезные официальные ссылки
- Книга ордеров Hyperliquid
Hyperliquid Docs.
- Комиссии Hyperliquid
Hyperliquid Docs.
- Funding на Hyperliquid
Hyperliquid Docs.
- Типы ордеров: market, limit, scale, TWAP и TIF
Hyperliquid Docs.
- Exchange endpoint и отправка ордеров
Hyperliquid Docs.
Полезные материалы