Решение без рейтинга брендов
Вывод по критериям выбора
Hyperliquid оправдан как основная платформа, если критична self-custody маржи на уровне адреса, вы готовы сами обеспечивать устойчивость подключения при автоматизации и вам важна привязка комиссии к rolling 14-day weighted volume и параметрам аккаунта. Если приоритет — готовая инфраструктура fiat-ввода, options и локальных продуктов крупных бирж, разумнее держать Hyperliquid как дополнение, а не полную замену. Решение зависит от совпадения конкретной механики — custody, комиссии, funding, API — с вашим торговым процессом.
Какой сценарий вы сравниваете
Материал рассчитан на трейдера, который уже торгует perpetual на CEX или DEX, понимает механику funding, margin tier и order book, и рассматривает Hyperliquid как потенциальную основную площадку для регулярной торговли и хранения рабочего капитала.
Custody как первый критерий выбора
На Hyperliquid маржа привязана к адресу пользователя на книге ордеров HyperCore, а не к внутреннему балансу биржи. Контроль над выводом средств определяется тем, кто держит ключ от адреса, а не решением третьей стороны. На крупных централизованных площадках депозит переходит на кастодиальный баланс — внутреннюю запись, доступ к которой зависит от процессов платформы независимо от публикуемого аудита резервов: proof of reserves подтверждает наличие активов, но не превращает аккаунт в self-custody.
Если задача — минимизировать зависимость от решений третьей стороны при выводе средств, эта модель решает её напрямую. Обратная сторона — вся ответственность за сохранность ключа и корректность операций переходит на трейдера, включая депозит через нативный bridge и подпись каждой транзакции. Документация описывает Hyperliquid как L1 с HyperCore для финансовых приложений и HyperEVM как EVM-совместимую среду, объединённые общим консенсусом HyperBFT — это архитектурный факт, из которого не следует автоматически вывод о том, что учёт позиций и маржи идентичен при доступе через книгу ордеров и через EVM-контракты.
Как формируется комиссия
Комиссия зависит от rolling 14-day weighted volume, роли maker или taker, staking tier, referral discount, HIP-3 deployer settings и growth mode. Spot и perpetual имеют отдельные ставки: реальный fee tier меняется вместе с торговой активностью за последние две недели, а не фиксируется один раз при регистрации.
Комиссия — лишь часть картины: то, как она соотносится с funding и проскальзыванием, зависит от горизонта удержания позиции и разобрано в следующем разделе на условном примере.
Полная стоимость сделки: три компонента и условный расчёт
Итоговая экономика позиции — это комиссия, funding за время удержания и проскальзывание при исполнении. Комиссия списывается один раз в момент сделки. Funding — peer-to-peer платёж между long и short, привязанный к premium между ценой perpetual и oracle price; расчёт происходит каждый час, а восьмичасовая ставка на экране — величина для удобства восприятия, а не факт периодичности списания.
Ниже — полностью условный пример, показывающий саму механику накопления, а не типичный диапазон ставок, который документация не публикует. Лонг с гипотетическим notional 50 000 USDC открыт на трое суток. Первые сутки условная ставка +0,01%/ч — платёж шортам около 120 USDC (условно). Вторые сутки условная ставка разворачивается до −0,02%/ч — вам платят около 240 USDC (условно). Третьи сутки условная ставка возвращается к +0,005%/ч — снова около 60 USDC с вашей стороны (условно). Итог: чистый доход по funding около 60 USDC, но только потому, что средний участок перекрыл убыток; при обратной траектории знак итога легко ушёл бы в минус на ту же величину.
Оценивать нужно чувствительность позиции к смене знака funding за реальный горизонт удержания вместе с комиссией и проскальзыванием — сумма этих трёх компонентов определяет фактическую доходность сделки.
Что автоматизация требует от вашей инфраструктуры
При алгоритмической торговле ответственность за стабильность данных смещена на вашу сторону сильнее, чем на привычных биржевых API. Для запросов позиций, баланса и ордеров через info endpoint нужен адрес именно master- или subaccount-кошелька; agent wallet, которым вы только подписываете ордера, при таких запросах часто возвращает пустой результат — это не ошибка интеграции, а следствие выбора не того адреса.
Подписка на обновления книги, сделок, свечей и статуса аккаунта в реальном времени работает через постоянное websocket-соединение, которое может обрываться из-за сети, провайдера или лимитов биржи. Клиент обязан сам обрабатывать reconnect, повторную подписку на все каналы и проверку свежести данных по временной метке или sequence, а не по факту наличия соединения. Без этого бот способен действовать против цены, устаревшей на несколько секунд, — именно в моменты резкого движения рынка разрыв обходится дороже всего.
Market metadata и контексты активов — mark price, oracle price, open interest, funding, volume — сопоставляются по позиции в массиве и DEX namespace, а не по названию актива напрямую. Ошибка в сопоставлении индексов приведёт к тому, что бот будет читать данные не того контракта, и это останется незаметным без явной проверки соответствия.
Исполнение ордера: market, limit и реальная глубина книги
На HyperCore ключевой критерий выбора типа ордера — соотношение доступного объёма на верхних уровнях книги к размеру заявки, а не тип актива. Анализ исполнения строится на доступном объёме по уровням, очереди maker-заявки, spread и средней цене нескольких fills, а не только на mid price. Market оправдан, когда объём покрывает заявку с запасом. Limit нужен, когда книга тонкая: market в этом случае пройдёт несколько уровней подряд и ухудшит среднюю цену исполнения сильнее, чем стоит экономия времени.
Одна и та же по размеру позиция исполнится почти без проскальзывания на ликвидном контракте и с заметным ухудшением цены на тонком рынке — перед крупной сделкой стоит свериться с текущей глубиной книги, а не полагаться на впечатление о ликвидности актива по прошлым сессиям.
Margin buffer: как заранее оценить запас до ликвидации
Margin buffer — это запас между текущим состоянием позиции и уровнем, на котором доступной маржи перестаёт хватать для поддержания открытой позиции. Расчёты и исполнение происходят на HyperCore; конкретную формулу и пороги для актива документация по архитектуре не раскрывает, поэтому итоговый запас нужно проверять в интерфейсе непосредственно перед сделкой, а не оценивать по общим представлениям о плече.
Планируя вход, разумно заранее прикинуть, как размер позиции и плечо соотносятся с ожидаемым funding и spread, и выбирать параметры так, чтобы запас покрывал реалистичный диапазон движения актива, а не минимальный технический допуск. Общая архитектура платформы задаёт логику работы с маржой на HyperCore, но конкретные числовые пороги ликвидации привязаны к активу и размеру позиции — сверяйте их непосредственно в интерфейсе перед открытием сделки.
Пошаговый план перехода на Hyperliquid как основную площадку
Переход стоит выстраивать поэтапно: каждый узел процесса проверяется на небольшой части капитала, прежде чем масштабировать его на весь портфель.
- Оцените fee tier заранее
Возьмите средний объём торгов за последние 14 дней на текущей площадке и оцените, в какой fee tier вы попадёте на Hyperliquid с учётом роли maker или taker, без учёта разовых всплесков активности.
- Переведите тестовую сумму USDC
Выведите средства в сети Arbitrum One на свой адрес, затем внесите их в Hyperliquid через нативный bridge; интерфейс также показывает другие поддерживаемые deposit rails. Актив должен быть именно USDC, а не USDT — сеть и адрес контракта нужно сверить перед переводом.
- Разделите адреса
Заведите отдельный agent wallet для подписи ордеров, не совпадающий с адресом, где хранится основной капитал.
- Проверьте механику вручную
Разместите первую сделку небольшого размера через официальный интерфейс, чтобы проверить форму ордера, режим маржи и фактический статус позиции до перехода к автоматизации или крупным объёмам.
- Протестируйте устойчивость автоматизации
Если планируете автоматизацию, проверьте на небольшом объёме, что система переживает разрыв соединения и заново подписывается на все нужные каналы.
- Масштабируйте постепенно
Пока рабочий процесс не проверен на практике, часть капитала разумно держать там, где уже отлажены fiat-ввод, options или другие задачи, для которых готовая инфраструктура пока удобнее.
Типичные ошибки при переходе на новую основную платформу
Использование одного адреса для хранения капитала, подписи ордеров и взаимодействия с внешними контрактами одновременно — каждая точка контакта с внешним интерфейсом или контрактом становится вектором риска для всего баланса сразу.
Автоматизация без обработки разрыва соединения и проверки свежести данных, в расчёте на то, что подключение стабильно по умолчанию — приводит к решениям на основе устаревшего снимка книги, особенно в моменты волатильности.
Оценка выгодности перехода только по разнице комиссий между площадками, без учёта funding и проскальзывания за реалистичный срок удержания — механика этого расчёта разобрана в разделе о полной стоимости сделки.
Где остаются практические ограничения Hyperliquid
Путь от регистрации до первой сделки на крупных централизованных площадках обычно короче и требует меньше понимания механики кошельков и подписи транзакций — это разница в зрелости onboarding-процесса, а не в качестве исполнения ордеров.
Fiat-ввод, options и локальные продукты конкретных бирж придётся выстраивать отдельно, если основным местом торговли становится книга ордеров на ончейн-платформе. Если заметная часть стратегии физически завязана на такие операции, они продолжат требовать прежней площадки независимо от того, где лежит основной торговый капитал. Часть капитала логично держать параллельно там, где self-custody маржи и прозрачная книга ордеров дают реальное преимущество.
Проверка интерфейса
Как это выглядит в официальном интерфейсе
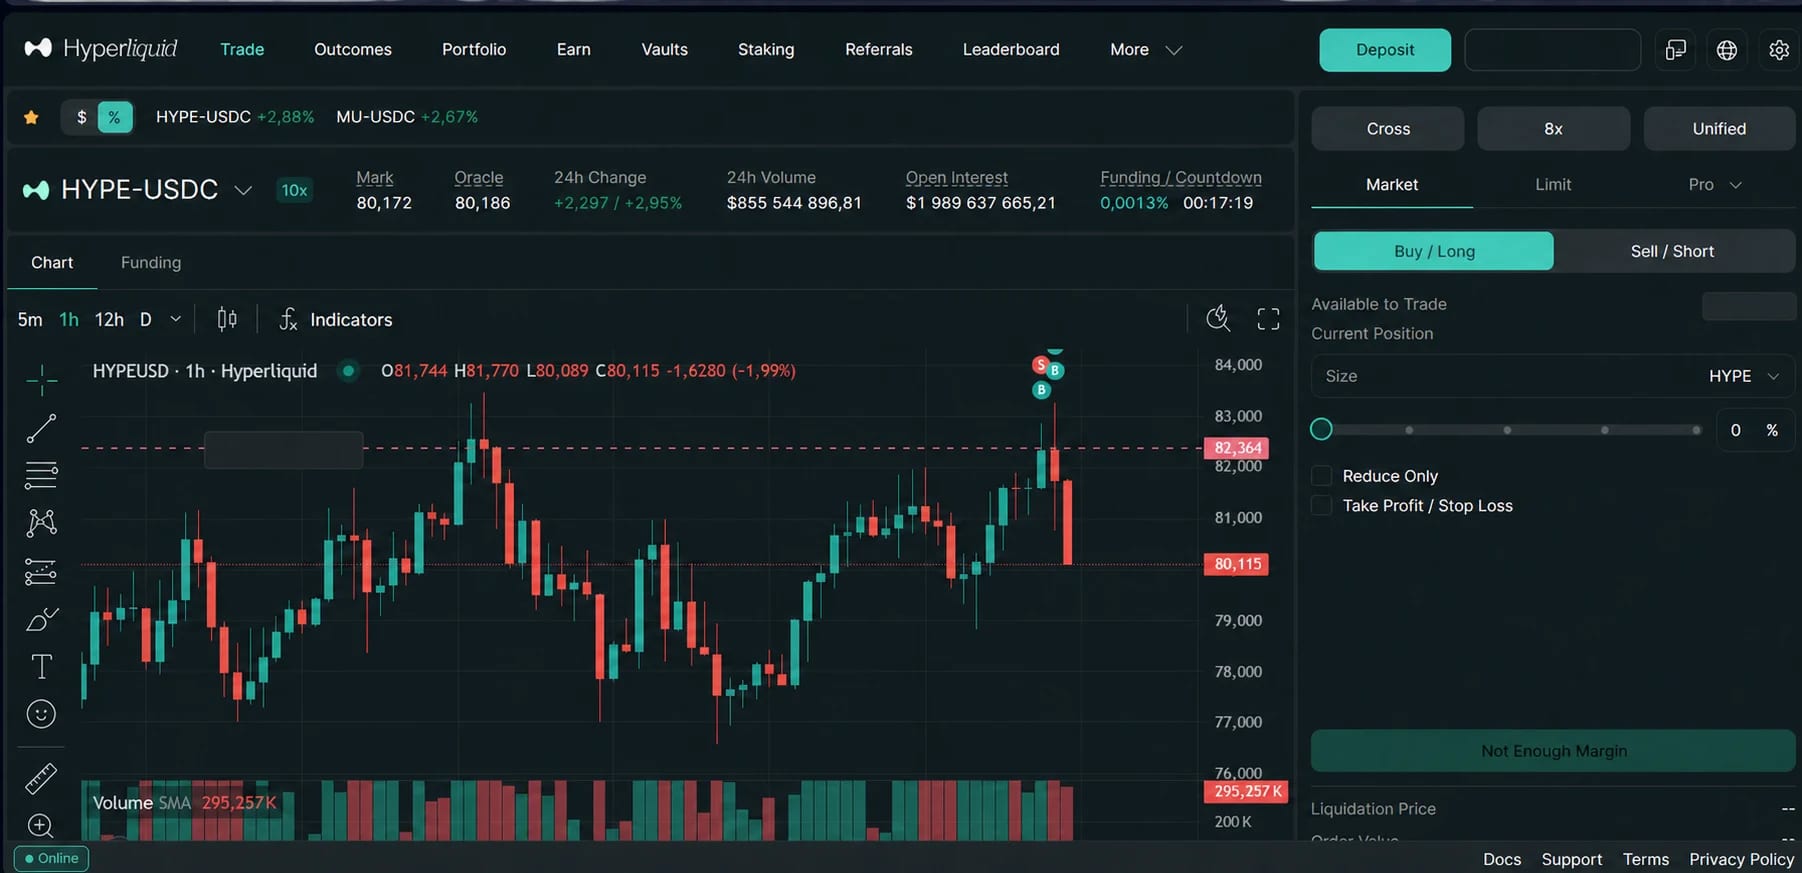
На одном экране находятся рынок, mark и oracle, объём, open interest, funding и параметры ордера. Аккаунтные значения скрыты.
Вопросы и ответы
Частые вопросы
Можно ли полностью отказаться от CEX и работать только через Hyperliquid?
Технически да, если торговля ограничена perpetual и spot на поддерживаемых активах и вы готовы сами обрабатывать депозит через нативный bridge и подписание транзакций. Но если нужны fiat-ввод, options или локальные продукты конкретной биржи, полный отказ создаст операционный разрыв в этих операциях.
Нужно ли программировать бота, чтобы полноценно работать на Hyperliquid?
Нет, торговля через официальный интерфейс не требует программирования. Автоматизация через API и подписки на обновления в реальном времени актуальны только для алгоритмической стратегии — тогда придётся самостоятельно обеспечивать устойчивость подключения, проверку свежести данных и корректный доступ к данным аккаунта через нужный адрес.
Как быстро можно перевести весь капитал с прежней площадки на Hyperliquid?
Сам перевод USDC через Arbitrum и нативный bridge занимает время нескольких транзакций в сети, но разумнее не переносить весь капитал разом, а сначала протестировать рабочий процесс на части средств.
Что важнее для расчёта издержек — комиссия или funding?
Смотреть нужно на обе величины вместе, плюс проскальзывание. Комиссия — разовая величина в момент исполнения, funding накапливается каждый час и может как съедать прибыль, так и приносить доход в зависимости от стороны позиции и её траектории за время удержания.
Почему agent wallet не подходит для чтения баланса и позиций через API?
Agent wallet создаётся для подписи ордеров от имени основного адреса и не хранит связанные с ним данные аккаунта. Запросы к info endpoint нужно отправлять с адресом master- или subaccount-кошелька: при запросе с адреса agent wallet ответ часто приходит пустым.
Первичные источники
Полезные официальные ссылки
- Обзор Hyperliquid, HyperCore и HyperEVM
Hyperliquid Docs.
- Как начать торговать и пополнить баланс
Hyperliquid Docs.
- Официальный интерфейс торговли
Hyperliquid.
- Книга ордеров Hyperliquid
Hyperliquid Docs.
- Комиссии Hyperliquid
Hyperliquid Docs.
Полезные материалы